


Installer son entreprise à Genève permet-il réellement de réduire sa fiscalité par rapport à la France ? La réponse dépend du bénéfice réalisé, de la structure de l’entreprise et de sa situation fiscale. Mais l’écart entre les deux systèmes mérite d’être regardé de près.
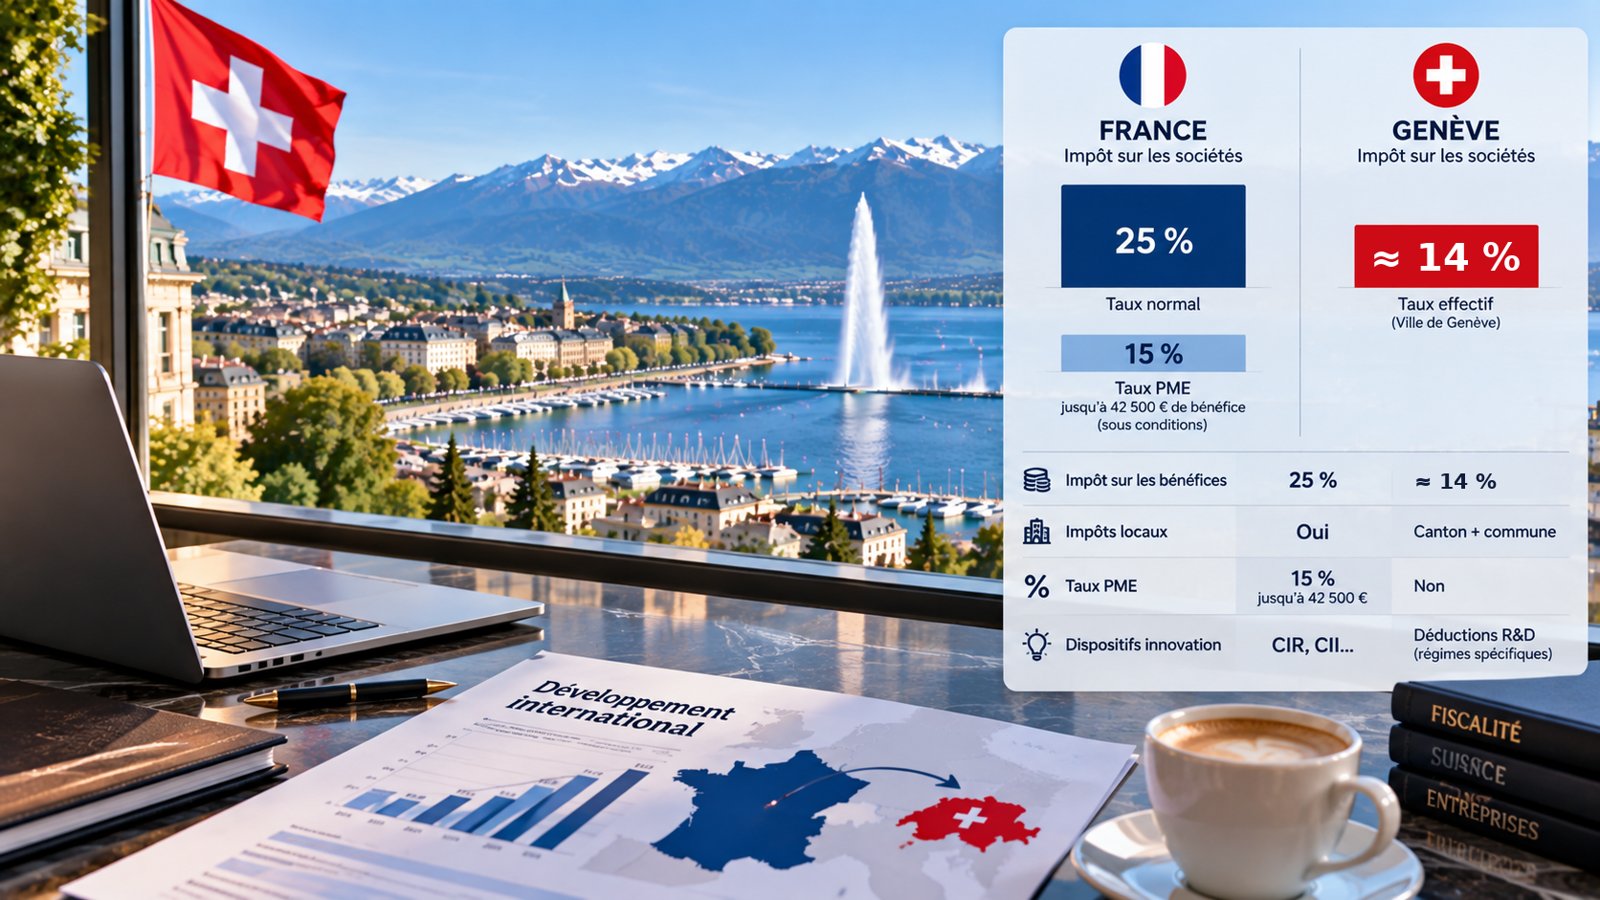
En France, le taux normal de l’impôt sur les sociétés est de 25 %. À Genève, le taux effectif cumulé sur le bénéfice est d’environ 14 % pour une société située en Ville de Genève.
Cette différence explique en partie l’intérêt de la Suisse pour les entrepreneurs français. Mais la fiscalité ne se résume pas à comparer deux pourcentages.
1. Genève affiche un taux d’imposition des bénéfices inférieur à celui de la France
À Genève, l’imposition des bénéfices combine l’impôt fédéral, cantonal et communal.
Pour une société située en Ville de Genève, le taux effectif cumulé est d’environ 14 % (13,99 % selon l’administration cantonale). Il varie légèrement selon la commune du siège.
En France, le taux normal de l’IS est de 25 %. Certaines PME peuvent toutefois bénéficier d’un taux réduit de 15 % sur les premiers 42 500 € de bénéfice, sous conditions (chiffre d’affaires inférieur à 10 millions d’euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques).
| Genève | France | |
|---|---|---|
| Taux effectif / normal | ≈ 14 % | 25 % |
| Taux PME | — | 15 % jusqu’à 42 500 € |
| Impôt fédéral / national | Inclus | Inclus dans l’IS |
| Impôts locaux | Canton + commune | Fiscalité locale distincte |
Pour une entreprise bénéficiaire, l’écart peut donc devenir significatif lorsque les bénéfices augmentent.
2. Mais la fiscalité suisse ne se résume pas à l’impôt sur les bénéfices
Comparer uniquement 14 % à 25 % serait trompeur.
Une entreprise implantée à Genève doit également tenir compte de la fiscalité sur les distributions, des charges sociales, de la TVA, de l’imposition du dirigeant et, selon son activité, de différentes taxes ou dispositifs spécifiques.
La France dispose par ailleurs de mécanismes fiscaux que la Suisse n’applique pas de manière identique, notamment certains crédits et réductions d’impôt destinés à soutenir l’innovation et l’investissement.
Pour un entrepreneur français, la vraie question est donc moins « quel pays taxe le moins ? » que « où mon entreprise doit-elle réellement exercer son activité et où dois-je être fiscalement résident ? »
Une société française qui crée une structure à Genève sans véritable activité en Suisse ne transforme évidemment pas automatiquement sa fiscalité. La réalité économique de l’implantation reste déterminante.
Pour une PME qui dispose d’une véritable activité en Suisse, en revanche, le différentiel d’imposition sur les bénéfices peut constituer un élément important dans la réflexion sur une implantation à Genève.
Sources : République et canton de Genève, « L’impôt sur le bénéfice dès le 1er janvier 2020 » (RFFA) ; Service-public.fr, « Impôt sur les sociétés : taux réduit pour les PME » ; impots.gouv.fr, « Mesures d’attractivité fiscale ».
Pour plus d’informations, contactez-moi : morgane@geneveinfos.ch


